2026年も年末調整の時期が近づいてきました。
会社の経営者や経理・給与担当者の方の中には、
「2026年の年末調整は何が変わる?」
「いつから準備を始めればいい?」
「従業員から何の書類を集めればいい?」
と気になっている方も多いのではないでしょうか。
2026年(令和8年)の年末調整では、基礎控除の引上げ、給与所得控除の最低保障額の引上げ、扶養親族等の所得要件の変更など、前年から変更される点があります。
これらの改正は原則として2026年12月1日に施行され、2026年分以後の所得税に適用されます。国税庁によると、2026年11月までの給与等の源泉徴収事務には変更はなく、12月の年末調整で改正後の内容を反映して1年間の税額を精算します。
前年と同じ設定や扶養情報をそのまま使うと、控除額や扶養判定を誤る可能性があるため、早めに内容を確認しておくことが大切です。
この記事では、2026年の年末調整の主な変更点、必要書類、会社側が準備しておきたいことをわかりやすく解説します。
2026年の年末調整はいつから準備する?
年末調整には、「○月○日から始めなければならない」という一律の開始日はありません。
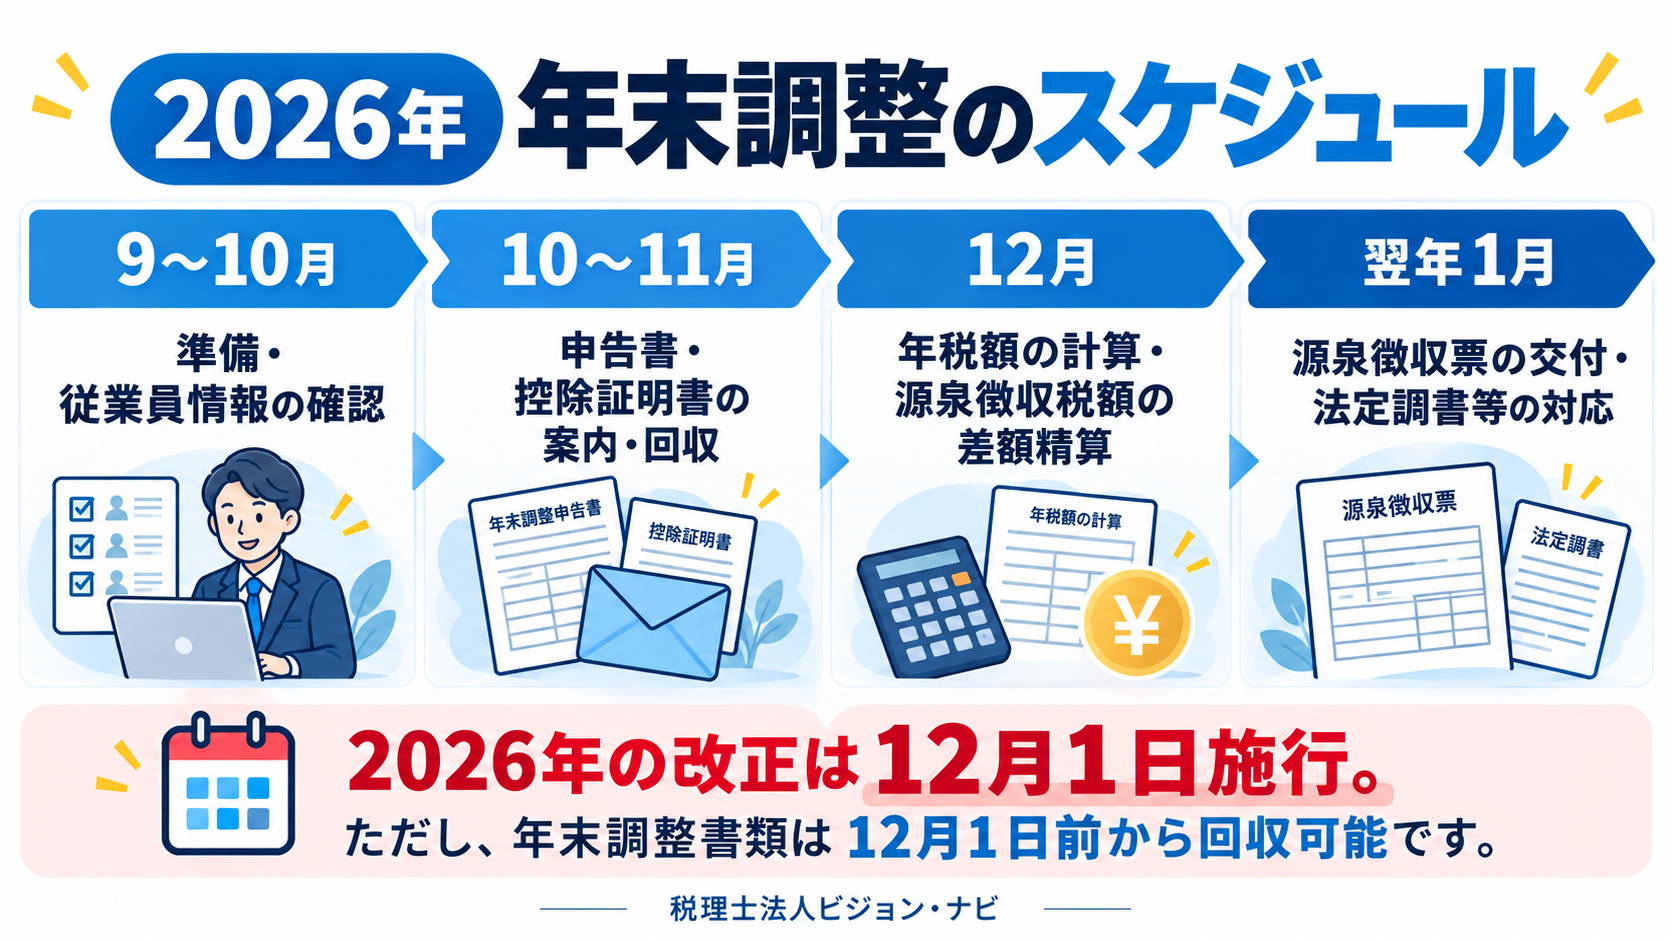
一般的には、9月から10月ごろに従業員情報や今年の変更点を確認し、10月から11月にかけて申告書や控除証明書を案内・回収します。
その後、12月の最後の給与や賞与が確定した段階で、その年に納めるべき所得税額を計算し、すでに給与から源泉徴収している所得税との差額を精算します。
年末調整が終わった後は、翌年1月に源泉徴収票の交付や法定調書などの手続きを行います。
2026年は税制改正が12月1日に施行されますが、だからといって12月まで何も準備できないわけではありません。
秋のうちから従業員への案内や必要書類の回収を進め、12月の計算に備えておくことが重要です。
2026年の年末調整で何が変わる?
国税庁が公表している「令和8年分 年末調整のしかた」では、前年と比べた主な変更点として、基礎控除や給与所得控除、扶養親族等の所得要件などの改正が示されています。
会社側では、「前年と同じ処理をすれば大丈夫」と考えず、2026年分の内容に更新されているかを確認する必要があります。
基礎控除が引き上げられる
基礎控除とは、所得税を計算する際に、本人の所得金額から差し引くことができる所得控除です。
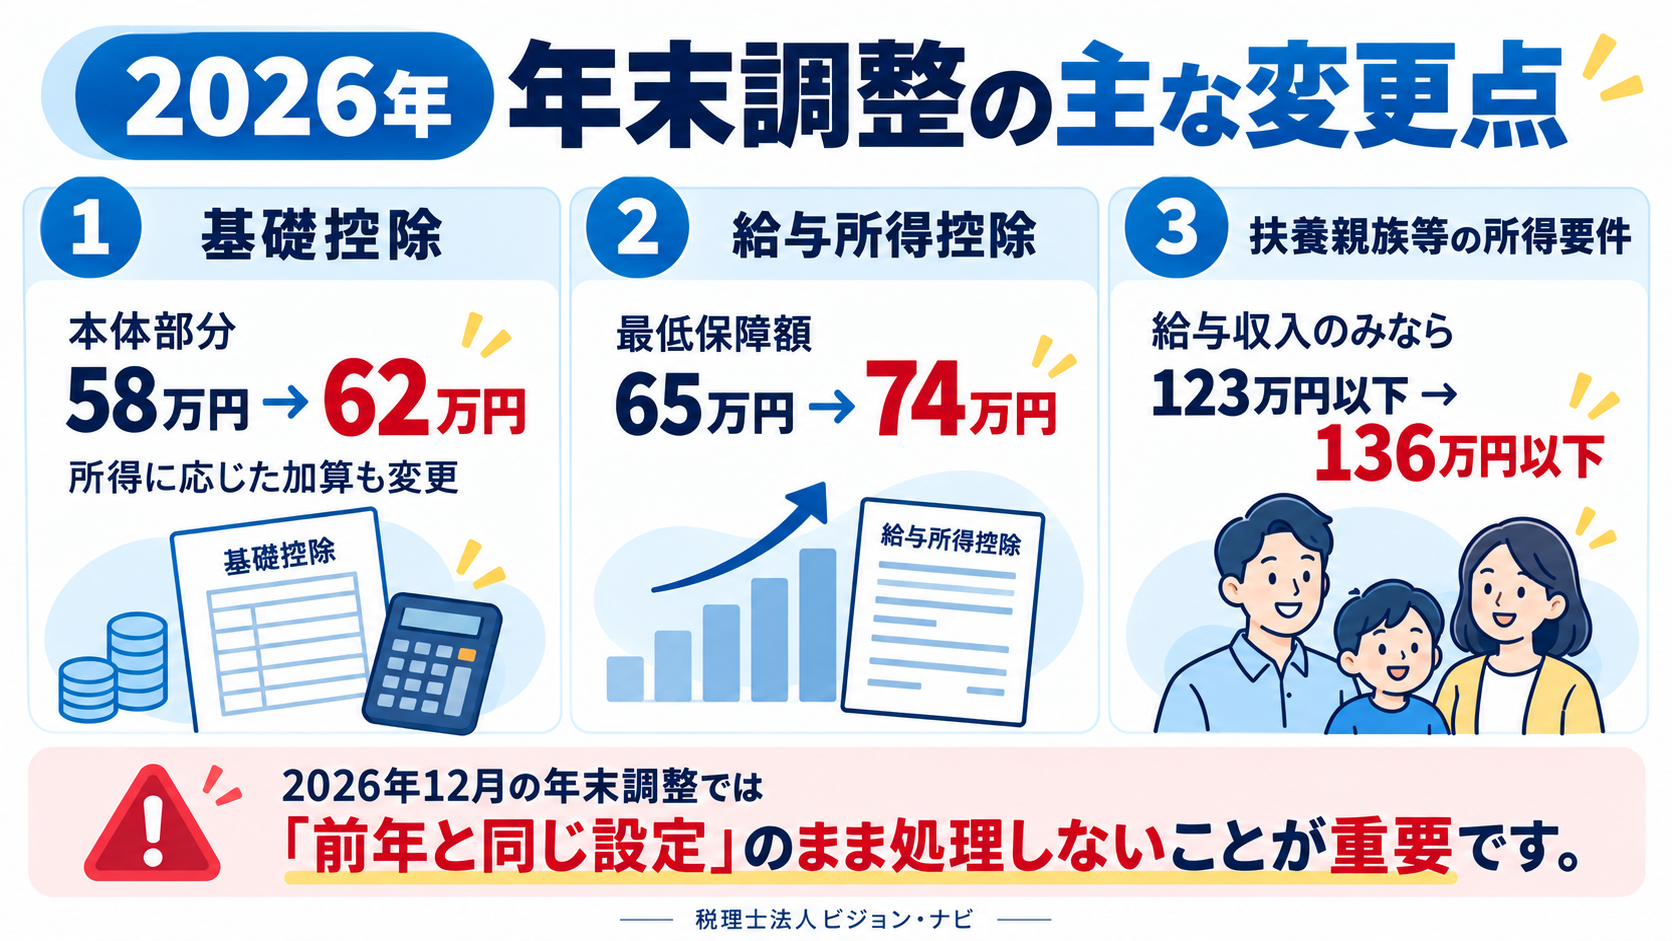
2026年度税制改正では、所得税法上の基礎控除額が58万円から62万円へ引き上げられました。
さらに、合計所得金額が一定額以下の場合には、所得金額に応じた加算措置があります。
そのため、2026年分の基礎控除額は全員一律ではなく、本人の所得金額によって異なります。
年末調整を行う際には、従業員から提出された申告書の内容を確認し、本人の所得に応じた正しい基礎控除額を適用する必要があります。
給与所得控除の最低保障額が65万円から74万円へ
給与所得控除とは、会社員などの給与所得者について、給与収入から一定額を差し引いて給与所得を計算する仕組みです。
2026年分では、給与所得控除の最低保障額が65万円から74万円へ引き上げられました。
国税庁によると、給与等の収入金額が220万円を超える場合の給与所得控除額には今回の改正による変更はありませんが、比較的給与収入が低い層を中心に影響があります。
給与所得控除の変更は、従業員本人の所得税計算だけでなく、配偶者や扶養親族の所得判定にも影響します。
扶養親族などの所得要件も変わる
2026年分では、扶養親族や同一生計配偶者などの所得要件についても変更があります。
扶養親族や同一生計配偶者の場合、合計所得金額の要件は58万円以下から62万円以下へ引き上げられました。
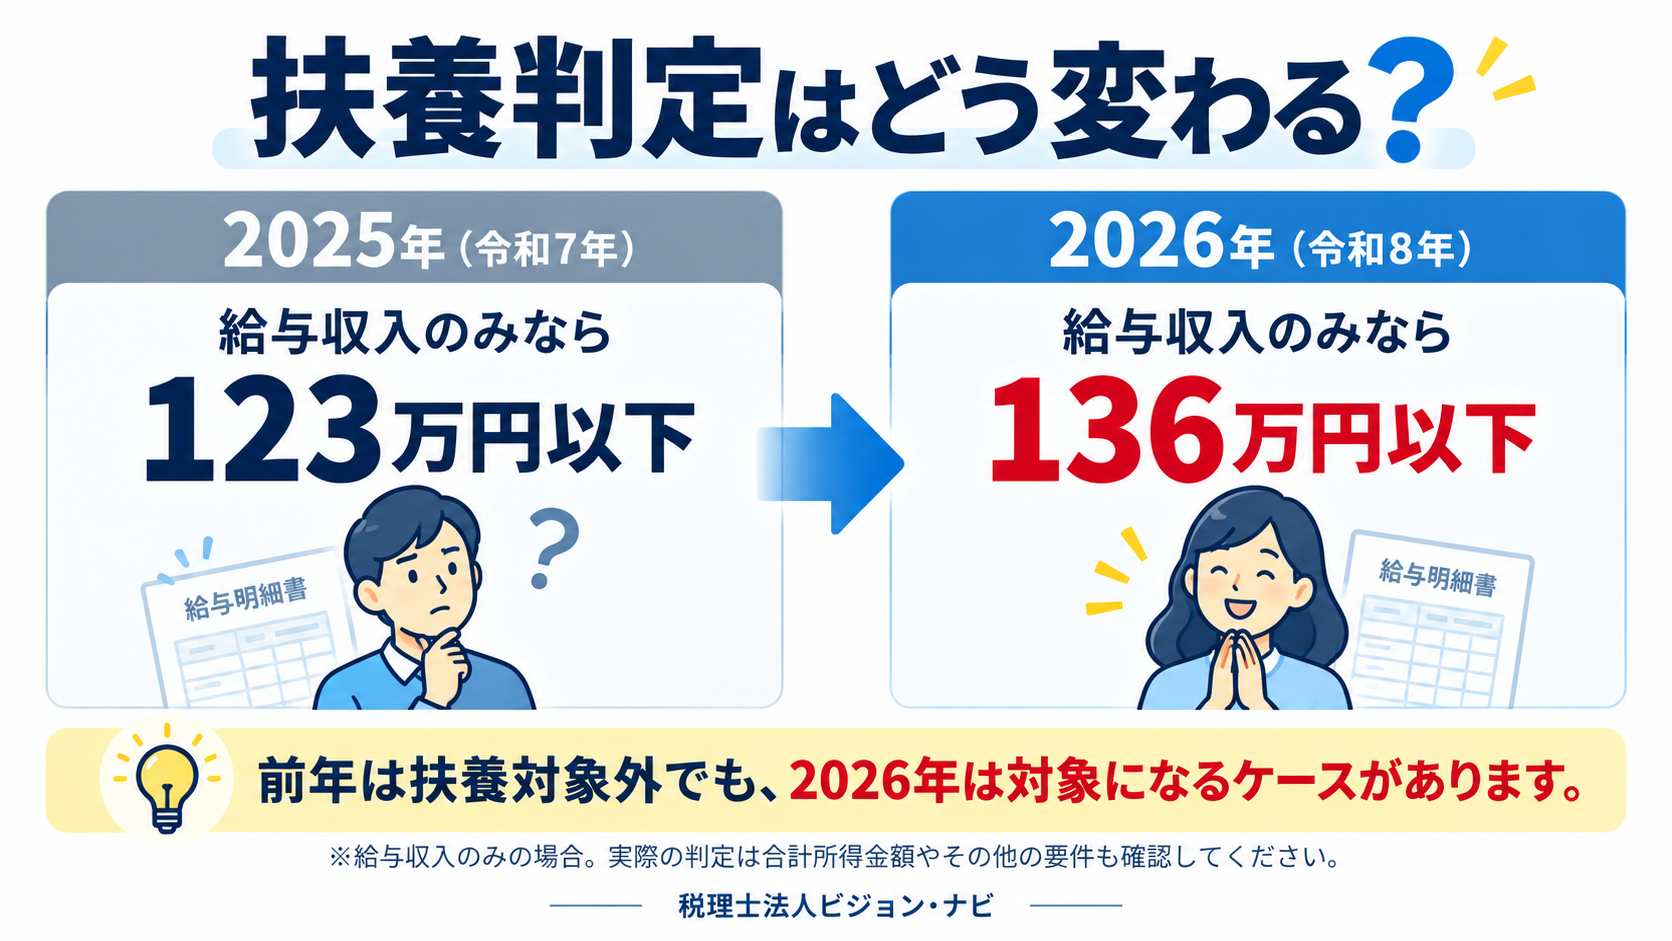
収入が給与だけの場合で見ると、目安となる給与収入は123万円以下から136万円以下へ変わります。
つまり、2025年までは所得要件を超えていた家族でも、2026年には新たに扶養控除等の対象となるケースがあります。
特に注意したいのは「新たに扶養対象になる人」
2026年の年末調整で、会社側が特に注意しておきたいのが扶養親族の確認です。
たとえば、扶養している家族の収入が給与のみで年間130万円だったとします。
2025年分では、給与収入123万円以下という基準を超えるため、原則として扶養親族の所得要件を満たしません。
一方、2026年分では給与収入のみの場合の目安が136万円以下となるため、その他の要件を満たせば扶養控除の対象となる可能性があります。
国税庁も、今回の改正によって新たに扶養親族等の要件を満たすこととなった親族について扶養控除等の適用を受ける場合には、扶養控除等申告書などの提出が必要になると案内しています。
前年の扶養情報をそのまま引き継ぐのではなく、2026年の収入見込みを改めて確認することが重要です。
23歳未満の扶養親族がいる場合は生命保険料控除にも変更
2026年の改正では、扶養判定だけでなく生命保険料控除にも変更があります。
年齢23歳未満の扶養親族がいる場合について、2026年分・2027年分の新生命保険料に係る一般生命保険料控除に特例が設けられました。
一定の条件を満たす場合には、一般生命保険料控除の適用限度額が4万円から6万円になります。
ただし、一般生命保険料控除・介護医療保険料控除・個人年金保険料控除を合わせた全体の適用限度額12万円には変更ありません。
23歳未満の子どもなどを扶養している従業員がいる会社では、この点についても確認しておきましょう。
2026年の年末調整で必要になる主な書類
年末調整では、従業員の家族構成や保険加入状況、住宅ローン控除の有無などに応じて、複数の書類を確認します。
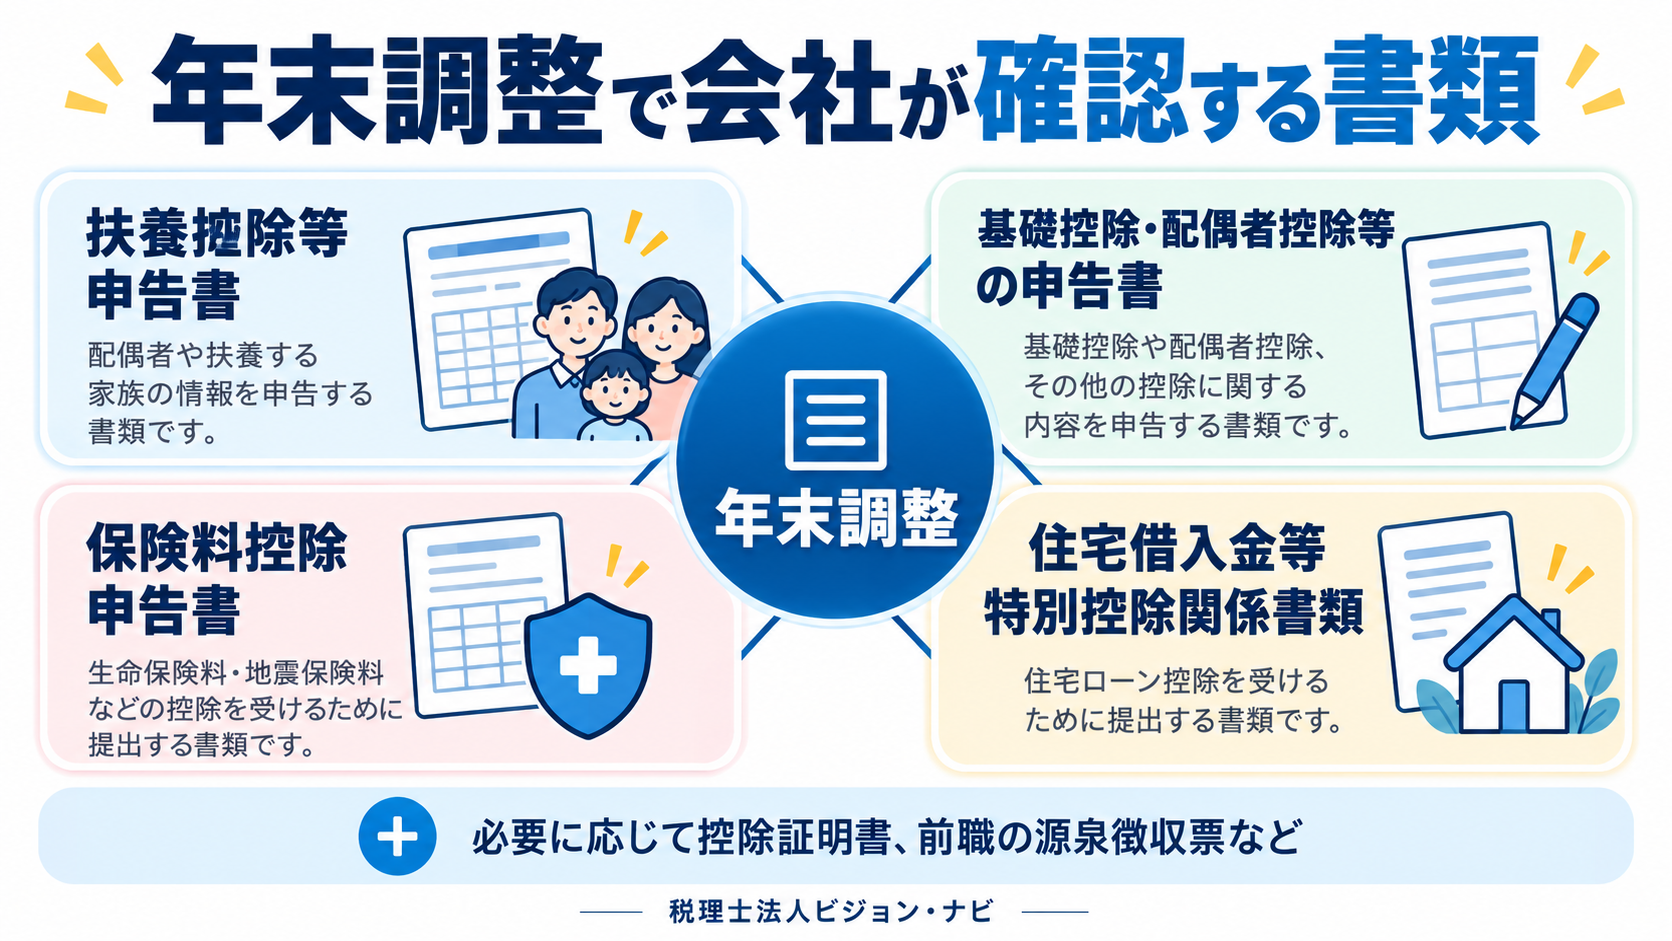
代表的なものとして、給与所得者の扶養控除等申告書、基礎控除申告書・配偶者控除等申告書等、保険料控除申告書、住宅借入金等特別控除関係書類があります。
国税庁は、令和8年分についてこれらの申告書の記載例も公開しています。
生命保険料控除や地震保険料控除を受ける従業員については、保険会社から発行される控除証明書なども必要です。
また、年の途中で転職して入社した従業員については、前職の給与を年末調整に含めるため、前職分の源泉徴収票が必要になる場合があります。
会社側では単に書類を回収するだけではなく、記入漏れがないか、控除証明書などがそろっているか、前年から扶養状況に変更がないかまで確認する必要があります。
不備が見つかった場合に従業員へ確認する時間も考え、余裕をもった提出期限を設定しておくと安心です。
会社側が年末調整までに確認しておきたいこと
2026年は改正項目があるため、前年の年末調整データをそのまま利用するだけでは対応できない可能性があります。
まず確認しておきたいのが、利用している給与計算システムや年末調整システムが2026年分の税制改正に対応しているかという点です。
特に、基礎控除額、給与所得控除額、扶養親族等の所得要件が正しく更新されているかを確認しておきましょう。
また、従業員側についても、前年から家族構成が変わっていない場合であっても、扶養親族や配偶者の収入状況によっては2026年から判定が変わる可能性があります。
「昨年と同じだから問題ない」と判断せず、2026年の見込み収入を確認することが重要です。
年末調整の直前にまとめて確認すると経理・給与担当者へ業務が集中しやすいため、秋の段階から従業員への案内や提出期限の設定を進めておくとスムーズです。
年末調整を電子化すると業務負担を減らせる
年末調整では、従業員への申告書の配布、書類の回収、内容確認、不備があった場合の差戻しなど、多くの作業が発生します。
従業員数が増えるほど、紙での運用では担当者の負担も大きくなります。
年末調整を電子化すると、従業員がシステム上で必要事項を入力したり、控除証明書等の電子データを利用したりすることができるため、手書きによる記載ミスや控除額の計算ミスを減らせる可能性があります。
会社側でも、申告内容の確認や書類管理を効率化しやすくなります。
毎年、年末調整の時期になると給与担当者の残業が増える、書類の回収に時間がかかるといった会社では、年末調整だけを見るのではなく、給与計算・勤怠管理・年末調整を含めた業務全体を見直すのも一つの方法です。
2026年の年末調整についてよくある質問
2026年の年末調整は12月から準備すればいいですか?
12月まで待つ必要はありません。
実際の年税額の計算や精算は12月に行いますが、従業員への案内や申告書・控除証明書などの回収は、10月から11月ごろから進めておくのが一般的です。
特に2026年は改正項目があるため、例年より早めに内容を確認しておくと安心です。
2026年から扶養の基準が136万円になるのですか?
所得税の扶養控除について、扶養親族の収入が給与のみの場合は、2026年分では給与収入136万円以下が所得要件の目安となります。
ただし、これは所得税上の扶養判定です。
健康保険など社会保険上の扶養基準とは別の制度になるため、「136万円以下ならすべての扶養に入れる」という意味ではありません。
前年と同じ従業員なら扶養情報もそのままで大丈夫ですか?
2026年は所得要件が変更されるため、前年と家族構成が変わっていなくても判定結果が変わる可能性があります。
前年は扶養対象外だった家族が、2026年から新たに対象となるケースもあります。
年末調整を行う前に、従業員本人だけでなく、配偶者や扶養親族の2026年の所得見込みも確認しておきましょう。
まとめ|2026年の年末調整は前年と同じ処理をしないよう注意
2026年の年末調整では、基礎控除の引上げ、給与所得控除の最低保障額の引上げ、扶養親族等の所得要件の変更などがあります。
特に、扶養親族等について給与収入のみの場合の所得要件の目安が123万円以下から136万円以下へ変わるため、前年とは扶養判定が変わる可能性があります。
年末になってから対応を始めるのではなく、秋の段階から従業員への案内、必要書類の回収、給与計算システムの確認などを進めておきましょう。
また、年末調整は毎年発生する業務だからこそ、給与計算や勤怠管理も含めて業務フローを見直すことで、担当者の負担を減らせる可能性があります。
税理士法人ビジョン・ナビでは、税務・会計に加え、給与計算や年末調整、クラウドを活用した給与・勤怠業務の効率化についてもご相談いただけます。
「毎年、年末調整の時期に業務が集中している」
「給与計算や年末調整を外部に任せたい」
「クラウドを活用して給与業務を効率化したい」
といったお悩みがありましたら、お気軽にご相談ください。